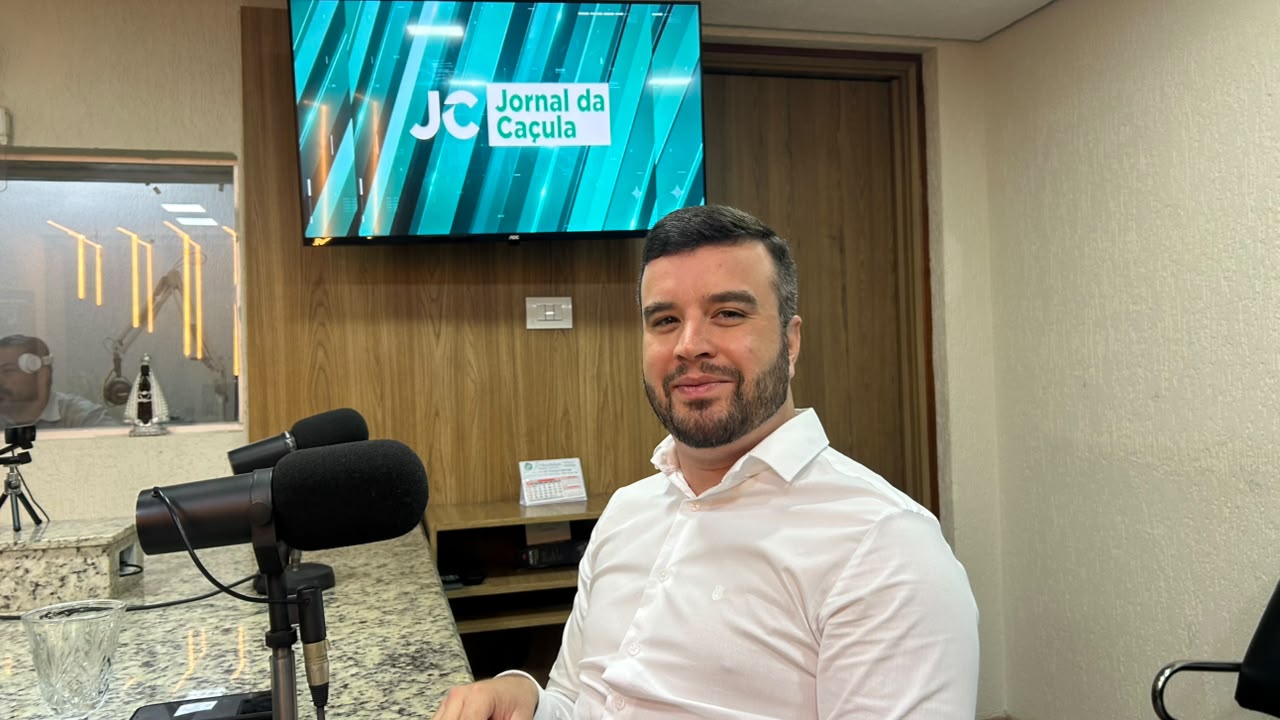
Henrique Chiarini orienta sobre organização financeira, investimentos e cuidados com golpes durante entrevista
PLANEJAMENTO
O primeiro passo para organizar as finanças é conhecer a própria realidade financeira. Segundo Henrique, muitas pessoas tentam estabelecer uma quantia para economizar sem antes identificar quanto ganham e quanto gastam mensalmente.
A falta de planejamento pode comprometer as metas financeiras quando despesas esquecidas ou imprevistos consomem o dinheiro que seria guardado.
A orientação é registrar todas as despesas durante pelo menos 30 dias, incluindo contas fixas, compras de supermercado, alimentação fora de casa, aplicativos de entrega e pequenos gastos cotidianos.
Com essas informações, é possível identificar para onde o dinheiro está indo, reconhecer despesas que podem ser reduzidas e calcular quanto pode ser reservado para os objetivos pessoais.
O levantamento também permite antecipar compromissos como IPVA, IPTU, matrículas e materiais escolares, evitando que as contas do início do ano comprometam todo o orçamento.
AJUSTES REAIS
A organização financeira não significa necessariamente cortar todos os gastos com lazer ou mudar completamente o estilo de vida. O objetivo é fazer ajustes compatíveis com a renda e a rotina de cada pessoa.
Como exemplo, Henrique citou a possibilidade de reduzir despesas com alimentação fora de casa, roupas e compras que não são necessárias naquele momento. Economizar em pequenas despesas pode ajudar a quitar dívidas, trocar de veículo ou realizar uma viagem.
O planejamento deve ser acessível a todos, independentemente da renda. Para quem tem um orçamento apertado, pequenas mudanças podem fazer diferença, desde que sejam mantidas ao longo do tempo.
Em algumas situações, além de reduzir despesas, pode ser necessário buscar uma fonte complementar de renda para equilibrar as contas.
RESERVA DE EMERGÊNCIA
A criação de uma reserva de emergência é outra medida importante para evitar que imprevistos se transformem em dívidas. O dinheiro pode ser utilizado em situações como problemas de saúde, reparos na residência ou necessidade de ajudar um familiar.
Sem esse recurso, muitas pessoas recorrem a empréstimos e ao cartão de crédito, aumentando o comprometimento da renda com juros e parcelas.
A recomendação é começar com o valor possível, mesmo que sejam R$ 50, R$ 100 ou R$ 200 por mês, conforme a condição financeira.
Henrique também orientou que o dinheiro destinado a emergências seja aplicado em uma modalidade que permita acesso rápido aos recursos. Antes de investir, é importante verificar as condições da aplicação, especialmente a liquidez, os riscos e a existência de prazos de carência.
RENDA EXTRA
Para quem enfrenta dificuldades para fechar as contas, uma alternativa é identificar habilidades que possam gerar renda complementar.
A produção e a venda de trufas, bolos de pote e outros produtos foram citadas como possibilidades para aumentar os ganhos e direcionar o dinheiro extra ao pagamento de dívidas ou à realização de metas.
Outra medida é rever hábitos de consumo. Compras frequentes de produtos que já estão disponíveis em casa, por exemplo, podem comprometer recursos que poderiam ser destinados a objetivos mais importantes.
O acompanhamento financeiro também deve considerar os hábitos pessoais e familiares relacionados ao dinheiro, permitindo identificar comportamentos que dificultam a organização do orçamento.
O planejamento de longo prazo inclui ainda a preparação para a aposentadoria. A criação do hábito de poupar pode ajudar a complementar os recursos recebidos do Instituto Nacional do Seguro Social (INSS) e proporcionar mais tranquilidade financeira no futuro.
BOLSA E ECONOMIA
O cenário econômico também interfere na vida de quem não investe na Bolsa de Valores. O mercado de ações está relacionado à capacidade de as empresas captarem recursos, ampliarem suas atividades e contribuírem para a geração de empregos.
As oscilações do mercado podem influenciar decisões de investimento e expansão dos negócios, enquanto as variações do dólar afetam os custos de produtos e insumos ligados ao mercado internacional.
Esses efeitos podem chegar ao consumidor por meio dos preços de mercadorias, alimentos, equipamentos eletrônicos e outros produtos que dependem de componentes ou matérias-primas cotados em moeda estrangeira.
Outro ponto abordado foi a responsabilidade fiscal do governo. Quando as despesas públicas superam as receitas, pode aumentar a pressão sobre as contas públicas e diminuir a capacidade de investimento em áreas como saúde, educação e infraestrutura.
Compreender noções básicas de economia permite acompanhar decisões governamentais e entender como questões como inflação, juros e câmbio podem influenciar o custo de vida.
ALERTA CONTRA GOLPES
As falsas ofertas de empréstimos e as ligações de supostos funcionários de bancos estão entre os riscos que exigem atenção dos consumidores.
Criminosos podem alegar que uma conta foi invadida, informar compras suspeitas ou oferecer crédito com condições vantajosas para pressionar a vítima a fornecer dados pessoais, senhas e códigos de segurança.
A orientação é não compartilhar informações bancárias durante ligações recebidas. Em caso de suspeita, o consumidor deve desligar e procurar a instituição financeira por meio dos canais oficiais, como o aplicativo ou o telefone informado no cartão ou no site do banco.
Também é importante desconfiar de contatos que exigem decisões imediatas, prometem condições imperdíveis ou solicitam procedimentos para supostamente proteger a conta.
Antes de contratar um empréstimo, a recomendação é procurar diretamente uma instituição financeira confiável, verificar as condições do contrato e calcular o custo total da operação.
Os juros podem elevar significativamente o valor a ser pago. Por isso, é necessário avaliar se o crédito é realmente indispensável e se as parcelas cabem no orçamento.
INVESTIMENTOS
A formação de patrimônio pode começar com pequenas quantias, desde que exista regularidade e que as aplicações sejam escolhidas de acordo com os objetivos financeiros.
Para quem ainda não possui uma reserva de emergência, a prioridade deve ser encontrar investimentos com liquidez adequada, que permitam resgatar os recursos quando necessário, respeitando as condições de cada produto.
Henrique também destacou o efeito dos juros compostos, mecanismo pelo qual os rendimentos acumulados podem contribuir para o crescimento do dinheiro ao longo do tempo.
Antes de investir, é importante avaliar o prazo, a rentabilidade, a liquidez e os riscos da aplicação. O dinheiro destinado às despesas essenciais não deve ser comprometido em investimentos que impeçam o resgate quando necessário.
A disciplina de guardar uma parcela da renda, mesmo pequena, pode contribuir para a realização de objetivos como comprar um imóvel, trocar de veículo, abrir um negócio ou complementar a aposentadoria.
PREPARAÇÃO PARA 2027
Com a aproximação de novembro e das festas de fim de ano, o planejamento das despesas previstas para 2027 deve começar com antecedência. O décimo terceiro salário pode ajudar a quitar dívidas, cobrir compromissos de janeiro ou iniciar a formação de uma reserva financeira.
A recomendação é definir prioridades antes de utilizar o dinheiro extra, considerando as contas pendentes, as despesas futuras e os objetivos pessoais.
O controle dos gastos, a prevenção contra golpes e a escolha consciente de empréstimos e investimentos são medidas que contribuem para uma relação mais equilibrada com o dinheiro e ajudam a evitar que dificuldades financeiras se acumulem ao longo do ano.
CONTATO
Henrique Chiarini também compartilha conteúdos sobre educação financeira, organização do orçamento e notícias do mercado financeiro em seu perfil no Instagram, @henriquechiarine.
Por AUGUSTA RUFINO

